この記事についてアフィリエイト記事ではありません。マネージャー経験をもとに、ライバーさんに後悔してほしくない想いで執筆しました。
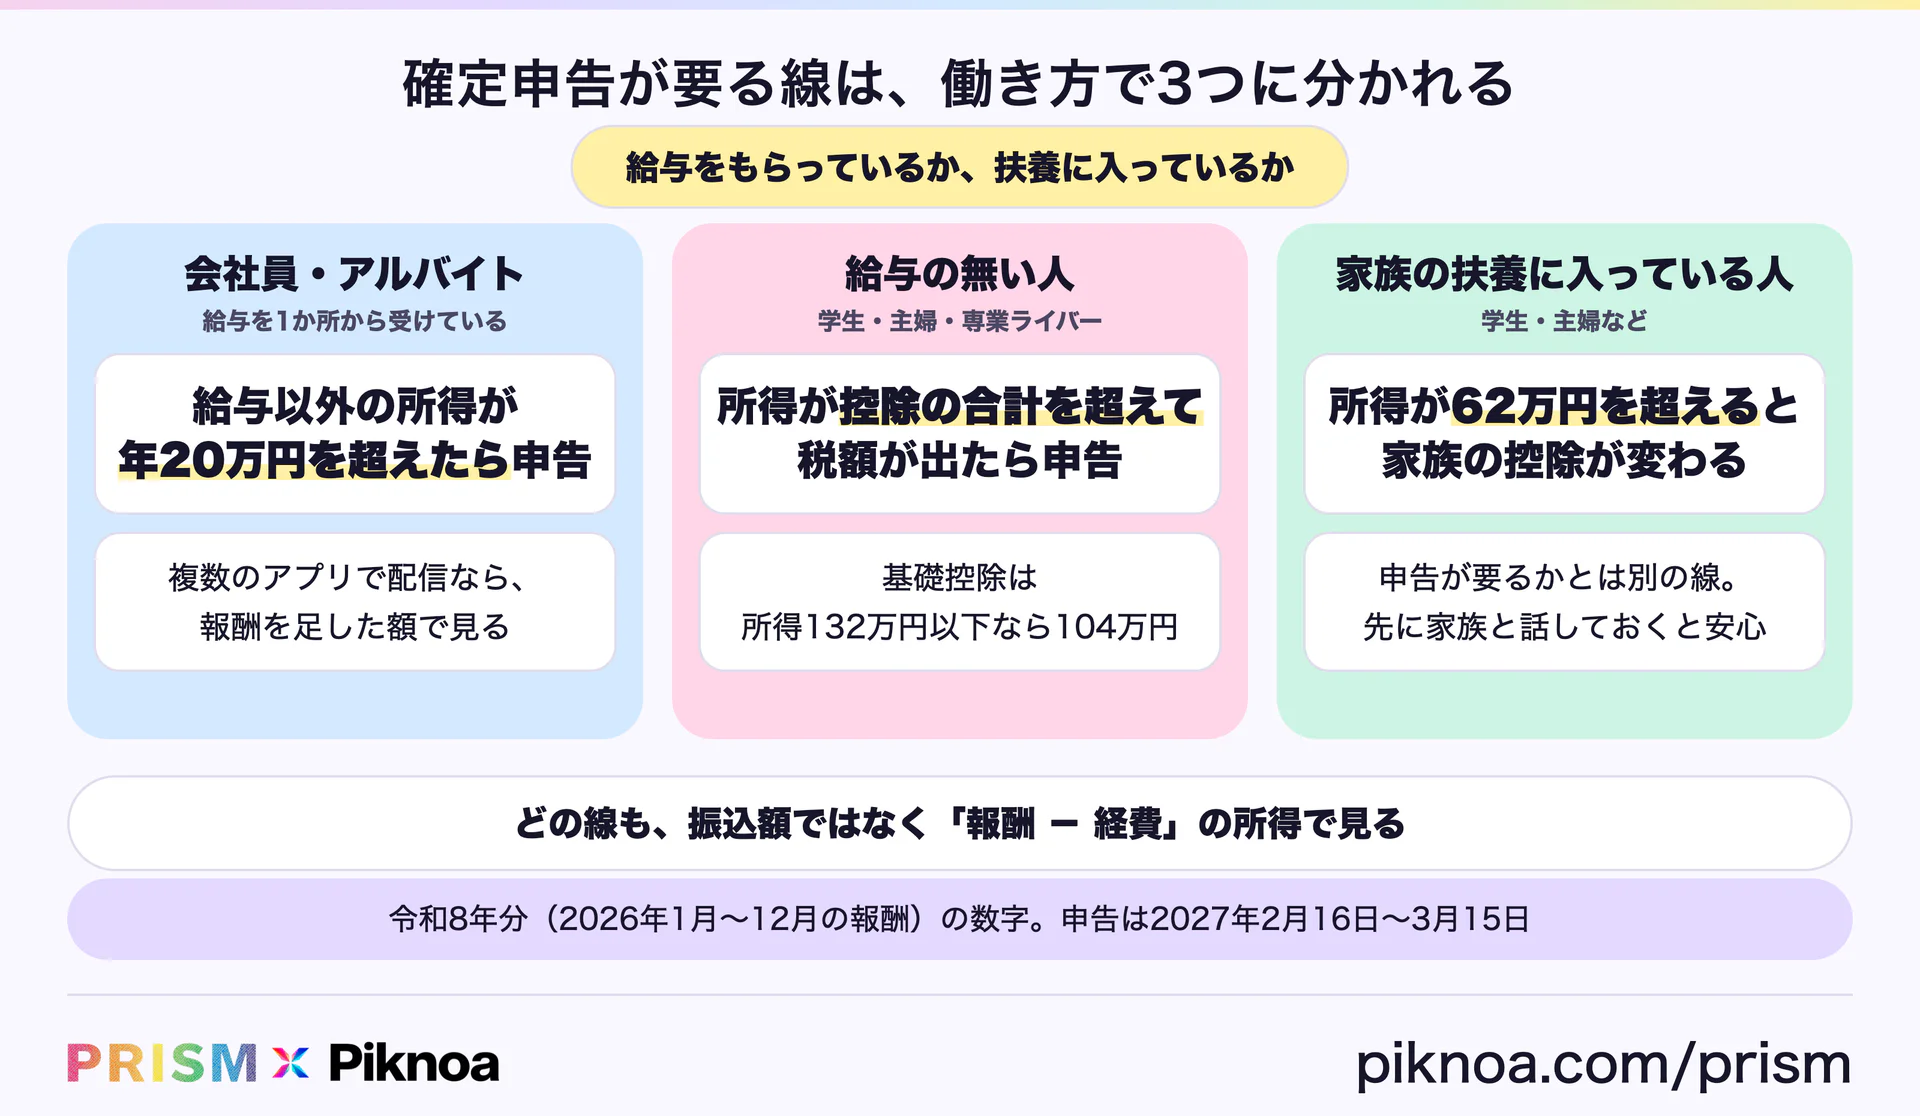
ライバーの確定申告が必要なのは、会社員なら給与以外の所得が年20万円を超えたときです。給与の無い人は、所得が控除の合計を超えたときになります。
申告が要る線と扶養の線(令和8年分)
| 働き方 | 見る線 |
|---|---|
| 会社員・アルバイト | 給与以外の所得が年20万円超で申告 |
| 給与の無い人 | 所得が所得控除の合計を超え、税額が出たら申告 |
| 家族の扶養に入っている人 | 所得62万円超で家族の控除が変わる |
要るかどうかは、振込額ではなく所得で決まるものです。振り込まれた額そのままではなく、経費を引いたあとの額で考えます。
アプリによっては換金のときに税金が先に引かれているので、申告すると税金が戻る人もいます。ここで出てくる数字は、令和8年分(2026年1月〜12月の報酬)の申告に当てはまるものです。申告するのは2027年2月から3月です。
データに基づいた増加戦略が得意です。
目次CONTENTS
- ライバーの確定申告が必要になる条件
- 会社員・アルバイトは給与以外の所得が20万円を超えたら
- 給与の無い学生・主婦・専業ライバーは所得が控除を超えたら
- 振込額ではなく「所得」で判断する
- ライバーの報酬は事業所得か雑所得か
- 帳簿の保存が無く収入300万円以下なら雑所得
- 青色申告の65万円控除が使えるのは事業所得の人だけ
- ライバーが経費にできるものと按分の計算
- 配信のためだけに使う機材・衣装・メイク用品
- 家賃・電気代・通信費は配信に使った割合だけ
- 判断が分かれやすい美容代・ギフト代
- 配信アプリで引かれた源泉徴収と還付申告
- 税金が先に引かれるかはアプリで違う
- 引かれすぎた税金は還付申告で戻る
- 源泉徴収票は出ないので[交換/換金履歴]を控える
- 確定申告の手順と期限(令和8年分)
- 1年分の売上と経費をまとめ、帳簿と書類を残す
- 2027年2月16日〜3月15日にe-Taxなどで出す
- ライバーの確定申告でよくある質問
- 所得の線と源泉徴収の額を確かめてライバーの確定申告を済ませよう
ライバーの
確定申告が要るかどうかの線は、給与をもらっているかどうかで変わります。まずは、自分がどちらに当たるのかを、落ち着いて見分けておきましょう。
会社員・アルバイトは
会社員やアルバイトの人は、給与のほかにある所得をすべて足して見ます。給与を1か所から受けていて、その合計が年20万円を超えると確定申告が必要です。ライバーの報酬から経費を引いた分も、この合計に入るもの。複数のアプリで配信しているなら、アプリごとの報酬を足した額で見ます。
給与を2か所以上からもらっている人は、線の数え方が少し変わります。年末調整をしていない側の給与と、ほかの所得を足して20万円を超えるかどうかが線です。かけもちのアルバイトをしながら配信しているなら、こちらに当たると考えておきましょう。
副業の会社員が気になるのは、住民税の申告と、会社に知られにくい納め方だと思います。どちらも、副業ライバーの始め方を書いたページに、くわしくまとめているので参考にしておくと安心です。
出典:No.1900 給与所得者で確定申告が必要な人|国税庁
 副業ライバーの
給与の
給与が無い人は、1年の所得から控除を引いても残りがあり、税金が出るときに申告します。誰でも使える控除が基礎控除で、2026年分は所得132万円以下なら104万円。ライバーの所得しか無く、ほかの控除も無いなら、所得104万円が一つの目安です。
家族の扶養に入っている学生や主婦のライバーさんは、もう一つの線も見ておきましょう。2026年分で、家族が扶養控除や配偶者控除を受けられるのは、あなたの所得が62万円以下のときです。超えると家族の側の控除が変わるので、先に家族と話しておくと安心です。
62万円を超えても、家族の控除がすぐに0になるわけではありません。19歳以上23歳未満の子どもなら、123万円以下まで特定親族特別控除が少しずつ減りながらも残ります。配偶者なら、133万円以下まで配偶者特別控除の対象です。
出典(4件)
出典:No.1199 基礎控除|国税庁出典:No.1180 扶養控除|国税庁出典:No.1191 配偶者控除|国税庁出典:No.1177 特定親族特別控除|国税庁
 主婦ライバーは
振込額ではなく
ここまでの線は、どれも振込額ではなく所得で見ます。所得は、1年間の収入から配信のために使った経費を引いた額です。例えば、報酬が年30万円で、機材や衣装に15万円かかったなら所得は15万円。給与が1か所の会社員なら20万円以下なので、所得税の申告はしなくてかまいません。
所得の計算の例
| 項目 | 金額 |
|---|---|
| ライバーの報酬(引かれる前の額) | 30万円 |
| 機材や衣装の経費 | 15万円 |
| 所得 | 15万円 |
換金のときに税金が先に引かれるアプリでは、報酬は引かれる前の額で数えます。引かれた分は、あとの申告で1年分の税金と差し引きするからです。振り込まれた額だけを見ていると、線を超えているのに気づかないこともあります。線を超えるかどうかは、次の順に確かめてみましょう。
- 1年間の報酬を、アプリの履歴から引かれる前の額で足していく
- 配信のために使ったお金を、レシートと割合のメモから足していく
- 報酬から経費を引き、自分の線(20万円か控除の合計)と比べる
 【2026
ライバーの
ライバーの所得がどちらに入るかで、選べる申告の形が変わります。どちらになるかで、あとから受けられる控除の大きさも変わってきます。
帳簿の
事業所得になるかどうかは、その配信の活動が、世の中から見て「事業」と言えるほどかどうかで決まります。国税庁の通達では、取引を書いた帳簿などを残していないと、雑所得として扱われることになっています。
例外になるのは、収入が300万円を超えていて、事業だと認められる事実があるときだけです。
帳簿をつけずに副業で配信しているなら、雑所得として申告していくことになるでしょう。この場合も、報酬から経費を引いて所得を出すやり方は変わりません。ただし、雑所得の赤字は、給与などほかの所得と差し引きできません。機材をまとめて買った年に赤字が出ても、給与にかかる税金は減らないので気をつけましょう。
青色申告の
青色申告を選べるのは、事業所得や不動産所得などがある人だけです。雑所得のままだと、この控除は使えません。事業所得の人が、決まった形の帳簿(複式簿記)をつけて期限までに出せば55万円。さらに、e-Taxで出すなどの条件を満たせば65万円です。
その条件に当てはまらない青色申告の人も、10万円の控除があります。控除の分だけ所得が減るので、事業として続けていくなら、税金を抑えやすくなります。始めるときは、使いたい年の3月15日までに「青色申告承認申請書」を税務署に出しておきましょう。その年の1月16日以後に始めたなら、始めた日から2か月以内に出せば間に合います。
青色申告特別控除の額と条件
| 控除の額 | 主な条件 |
|---|---|
| 65万円 | 55万円の条件に加え、e-Taxで提出か優良な電子帳簿で保存 |
| 55万円 | 事業所得で複式簿記、貸借対照表と損益計算書を付けて期限内に提出 |
| 10万円 | 上の条件に当てはまらない青色申告者 |
出典:No.2070 青色申告制度|国税庁出典:No.2072 青色申告特別控除|国税庁
ライバーが
経費にできるかどうかは、配信のために要ったと分けられるかで決まります。買った物と、生活と一緒に使っている費用に分けて見ていきましょう。
配信の
経費になるのは、報酬を得るために直接かかった費用や、仕事の上でかかった費用です。配信専用のリングライトやマイク、配信でしか着ない衣装やウィッグなどがこれに当たります。私生活でも使う物は、配信に使った割合の分だけです。
買った物の値段と経費にする年
| 買った物の値段 | 経費にする年 |
|---|---|
| 10万円未満 | 使い始めた年に全額 |
| 10万円以上20万円未満 | 一定の要件の下、3年に分けて3分の1ずつ |
| 20万円以上 | 耐用年数に分けて減価償却 |
| 青色申告者の特例 | 一定の要件の下、40万円未満なら使い始めた年に全額(令和8年4月1日以後の取得。合計300万円まで) |
パソコンや高いカメラのように10万円以上の物は、買った年に全部を経費にはできません。値段の線は、免税事業者なら消費税を含めた額で見ます。レシートには、どの配信で使った物かを一言メモしておきましょう。メモがあれば、経費の入れ忘れも防げます。
出典:No.2210 必要経費の知識|国税庁出典:No.2100 減価償却のあらまし|国税庁
家賃
家賃や電気代のように、生活と仕事の両方にかかる費用を家事関連費と言います。経費にできるのは、仕事のために直接要ったと、はっきり分けられる部分だけ。分け方は、取引の記録などをもとに決めます。どうやって割合を決めたかを、あとから説明できる形で残しておきましょう。
割合の決め方の例
| 費用 | 割合の決め方の例 |
|---|---|
| 通信費 | 1日24時間のうち4時間配信するなら6分の1 |
| 家賃 | 20平方メートルの部屋のうち4平方メートルで配信するなら5分の1 |
| 電気代 | 照明や機材を使う時間から割合を出す |
表の割合は計算の一例で、この数字なら必ず認められるという決まりではありません。配信した時間はアプリの履歴で、配信に使う場所は間取り図に印を付けて残せます。賃貸の契約書や電気料金の明細も、その年の分をまとめてとっておきましょう。
判断が
美容院やネイル、ほかのライバーさんへのギフトは、扱いを言い切れない支出です。リスナーさんへのプレゼントも同じ。私生活の支出は経費にならず、仕事に直接要った分だけが対象という線は変わらないからです。
迷う支出は、いつ・どの配信のために使ったかを記録しておきましょう。企画の告知画面や配信の録画も一緒に残すと、説明の材料になります。それでも決めきれないものは、税務署の相談窓口か税理士に聞いてから入れると安心です。
配信アプリで
配信アプリによっては、報酬を受け取るときに税金が先に引かれています。この引かれた分は、あとの申告で戻ってくることがあります。
税金が
アプリが報酬から源泉徴収をするかどうかは、アプリごとに違います。ポコチャとPalmuは、換金のたびに引かれる形です。換金額が100万円以下なら、その額の10.21%。TikTokは、法律で義務づけられると判断したときに、支払いの前に税金を引く権利を持つとしています。
アプリごとの報酬から引かれる税金
| アプリ | 報酬から引かれる税金 |
|---|---|
| ポコチャ | 換金申請額(税抜)が100万円以下なら×10.21%。100万円超なら(換金申請額−100万円)×20.42%+102,100円 |
| Palmu | 換金する金額が100万円以下なら×10.21% |
| TikTok LIVE | 法律で義務づけられると判断したときに、支払いの前に引く権利がある |
TikTokから受け取る報酬の税金は、申告も納付も本人の仕事です。TikTokが代わりに申告することはありません。引かれるかどうかに関わらず、自分で1年分を数えておきましょう。
ポコチャでは、ダイヤをコインに替えるときは税金が引かれません。インボイスの登録番号をPocochaに登録していないフリーライバーさんは、注意が要ります。2025年4月の換金申請から、換金申請額の1.82%が別に減らされる決まりです。履歴には「消費税相当額の一部」と出て、源泉徴収とは別に並びます。
出典(6件)
出典:ダイヤを換金する際の源泉徴収税の計算方法 – Pococha-JP FAQ出典:インボイス制度とは – Pococha-JP FAQ出典:マネーとの交換に関するFAQ – Pococha-JP FAQ出典:源泉徴収税の計算方法 | palmu ヘルプセンター出典:バーチャルアイテムポリシー | TikTok出典:私は税金を申告して支払う必要がありますか? | TikTokヘルプセンター
 TikTokギフトの
引かれすぎた
引かれた税金が、1年分の所得で計算した所得税より多ければ、申告で差額が戻ります。これを還付申告と言い、翌年の1月1日から5年間出せます。確定申告の期間とは関係ないので、2月16日を待たずに出せるもの。
例えば、給与が無い学生のライバーさんで、所得が基礎控除などの合計より少ない人。計算上の所得税が0円なので、アプリで引かれた分はそのまま戻る計算です。副業の会社員でも、報酬にかかる税金が引かれた額より少なければ、差額が戻ります。
気をつけたいのは、青色申告の55万円・65万円の控除を使う人です。こちらは還付申告でも、翌年3月15日の期限までに出す必要があります。戻ってくるのは、先に納めた所得税だけ。ポコチャでインボイスにより減らされた1.82%の分は、申告しても戻りません。
源泉徴収票は
Pocochaは、源泉徴収票などの書類や証明書を出していません。確定申告についての個別の問い合わせにも答えていない形です。アプリの履歴にある報酬と引かれた税金は、自分で集めて控えておくことになります。
ポコチャの換金の記録は、Pococha.comのWebページで見られます。[ダイヤ交換]→[ログイン]→[交換/換金履歴]→[換金]の順に開く形。1月から12月の換金申請額と引かれた額を、月ごとに書き出しておくと入力が早く済みます。
ポコチャでドットマネーに交換した分も、確定申告の対象に入るので見落とさないようにしましょう。アカウントを削除して退会すると、ダイヤ換金履歴は見られなくなります。
退会の前に、履歴の画面を保存しておくのがおすすめです。ほかのアプリでも、退会や削除の前に、報酬の履歴は保存しておくと安心です。
出典:換金履歴はどこから確認できますか? – Pococha-JP FAQ出典:アカウントを削除(退会)したい – Pococha-JP FAQ
 ポコチャの
確定申告の
令和8年分の申告は、1年分の数字をまとめるところから始まります。集めて、出して、納めるまでの流れを見ていきましょう。
1年分の
事業所得で白色申告をする人には、帳簿をつけて残す決まりがあります。収入や経費を書いた帳簿は7年間、領収書や請求書は5年間とっておくのが決まり。帳簿は1件ずつでなく、1日ごとの合計をまとめて書くだけでもかまいません。
雑所得の人も、前々年の収入が300万円を超えていれば、領収書などを5年間とっておく決まりです。決まりが無い人でも、申告の数字のもとになるのは同じ書類。報酬はアプリの履歴、経費はレシートと割合のメモを、年ごとのフォルダーにまとめておきましょう。
出典:No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
2027
確定申告の期間は、原則として翌年の2月16日から3月15日までです。2026年分なら、2027年2月16日(火)から3月15日(月)。国税庁のサイトにある「確定申告書等作成コーナー」なら、金額を入れていくだけで申告書ができます。できたものは、e-Taxで送るか、印刷して出せる仕組みです。
納める税金がある人は、申告と納付の期限がどちらも3月15日です。振替納税やクレジットカード、スマホアプリ、コンビニなどで納められます。期限を過ぎたら、気づいた時点でなるべく早く出しましょう。
税務署から調査の通知が来る前に自分から出せば、無申告加算税は納める税金の5%です。
 ポコチャの
ライバーの
- 会社員のライバーは、いくらから申告が要りますか?
- 給与を1か所からもらっているなら、ほかの所得の合計が年20万円を超えたときです。報酬から配信の経費を引いた額で見ます。
- 学生や主婦で給与が無いときは?
- 控除を引いたあとに所得が残って、税金がかかるときです。所得が104万円までなら、基礎控除だけで税金がかからない計算です。
- アプリで引かれた税金は戻りますか?
- 1年分の所得税より多く引かれていたら、その差が戻ってきます。申告は、翌年の1月1日から5年の間なら出せます。
- 配信アプリから源泉徴収票はもらえますか?
- ポコチャは出していません。換金の履歴で、受け取った額と引かれた額を自分で控えておきましょう。
所得の
ライバーさんの申告は、振込額ではなく、経費を引いたあとの所得で考えるのが出発点です。給与がある人は20万円、給与が無い人は控除の合計が線になります。家族の扶養に入っているなら、2026年分は62万円の線も見ておきましょう。
換金のたびに税金が先に引かれるアプリを使っている人は、そのたびに引かれた分があります。所得が少ない人ほど、申告で戻る分が出やすくなるもの。まずは使っているアプリの履歴を開き、2026年に受け取った額と引かれた額を書き出してみませんか。
経費の線や、青色申告に切り替えるかどうかで迷うなら、税理士に聞いてみるのが確実です。ライブ配信の続け方と合わせて考えたいときは、ライバー事務所ピクノアのマネージャーにも相談できます。どちらの場合も、1年分の履歴とレシートがそろっていると話が早く進みますよ。
マネージャーに無料で相談
配信前の
これまで250名以上のライバーをサポート。新人ライバーが最短でトップランクに入るための個別戦略を得意としています。「自分らしさ」を武器にするためのサポートで、あなたの挑戦を全力でバックアップします。
「たにもと」に出典
- No.1900 給与所得者で確定申告が必要な人|国税庁
- No.2020 確定申告|国税庁
- No.1199 基礎控除|国税庁
- No.1180 扶養控除|国税庁
- No.1191 配偶者控除|国税庁
- No.1177 特定親族特別控除|国税庁
- No.1500 雑所得|国税庁
- 法第35条《雑所得》関係|国税庁
- No.2070 青色申告制度|国税庁
- No.2072 青色申告特別控除|国税庁
- No.2210 必要経費の知識|国税庁
- No.2100 減価償却のあらまし|国税庁
- ダイヤを換金する際の源泉徴収税の計算方法 – Pococha-JP FAQ
- インボイス制度とは – Pococha-JP FAQ
- マネーとの交換に関するFAQ – Pococha-JP FAQ
- No.2030 還付申告|国税庁
- 換金履歴はどこから確認できますか? – Pococha-JP FAQ
- アカウントを削除(退会)したい – Pococha-JP FAQ
- No.2080 白色申告者の記帳・帳簿等保存制度|国税庁
- No.2024 確定申告を忘れたとき|国税庁
- 源泉徴収税の計算方法 | palmu ヘルプセンター
- バーチャルアイテムポリシー | TikTok
- 私は税金を申告して支払う必要がありますか? | TikTokヘルプセンター
記事中の数字・条件は、上のページで確かめたものです。
会社概要
| 会社名 | ハイドジア株式会社 |
|---|---|
| 運営事務所 | ライブ配信事務所ピクノア |
| 代表取締役 | 中村 浩紀 |
| 所在地 | 愛媛県松山市保免中2丁目8番26号 |
| 顧問税理士 | 山本一郎税理士事務所 |
| 資本金 | 1,000,000円 |
| 公式サイト | https://piknoa.com/ |
費用をいただくことは一切ありませんハイドジア株式会社(ピクノア)では、マネジメント費・登録料・講習料・宣材写真の撮影料などの名目で、ライバー様に費用を請求することは一切ございません。法人運営の事務所として、クリーンで透明性の高いサポートをお約束します。初めての方も、まずはお気軽にご相談ください。